Para quem trabalha muito, ganha bem e mesmo assim sente que o dinheiro não fica
A vida é mais do que trabalhar para pagar boletos.
Dê o play e descubra por que só planilha não resolve o seu problema financeiro, e crie a sua nova identidade financeira.
Vídeo em edição. Configure o ID do YouTube em PZ_CONFIG.youtubeId.
🔊 Confira se o som está ligado.
Com Jane Pinheiro · Contadora e planejadora financeira
Você assistiu até aqui. Então isso é sobre você.
Você ganha bem. Então por que o dinheiro nunca sobra?
A verdade que ninguém te conta: o problema nunca foi você não saber controlar gastos.
O problema é que ninguém te ensinou uma estrutura que protege o seu dinheiro justamente nos momentos de exaustão, quando já não dá para decidir com a cabeça fria.
Você trabalha muito. Fatura bem. E mesmo assim, no fim de um dia inteiro de trabalho, abre o aplicativo do banco e sente aquele aperto no peito antes mesmo de ver o número.
Como pode? Para onde foi esse dinheiro?
Não é sobre mais uma planilha. Não é sobre mais um aplicativo. É sobre uma nova identidade financeira, uma que decide antes de a tentação chegar.
Me diz se você se reconhece
Vou descrever um dia
Você sai de mais um dia de 12 horas de trabalho. Entre uma reunião, um cliente e uma entrega, a ansiedade com as contas do mês ronda a cabeça, mas você ignora, porque a próxima demanda já chegou.
No fim do dia, sem energia nenhuma, abre o banco e pensa: “Não é possível. Eu ganho bem e não vejo esse dinheiro na minha conta.”
Isso já aconteceu com você?Chega em casa querendo só descansar. A comida não está pronta. O cansaço vence, você abre o iFood e, bem na hora, aparece um cupom. Pede sem pensar.
No sofá, esperando o jantar, abre o Instagram só para uma dopamina rápida. Aparece um anúncio de alguma coisa bonita. A mão já vai direto para o carrinho. E começa a segunda briga do dia:
Você, às 22h“Não vou comprar isso, tenho tanta coisa para pagar.”
Você, às 22h01“Eu trabalho tanto, eu mereço. E são só 10x de R$ 100…”
E aqueles R$ 100, em vez de construírem o seu patrimônio, viram mais um gasto. De novo.
Isso já aconteceu com você?Me responde honestamente:
- Sua renda varia todo mês e você não sabe como fazer ela virar patrimônio em vez de sumir?
- Você mistura o dinheiro do trabalho (do seu CNPJ ou do seu negócio) com o da casa e nunca sabe o que realmente sobra?
- Não tem um número claro de quanto precisa guardar para ter segurança, aconteça o que acontecer?
- Já tentou planilha, aplicativo, um mês sem comprar nada… e nada durou?
Se você respondeu “sim” para pelo menos uma, leia com atenção o que vem agora.
O despertar doloroso
Você não está sem sair do lugar por preguiça. Está correndo na esteira.
Talvez o seu nome já esteja sujo. Ou talvez seja bem menos grave: você não deve nada a ninguém, só vive no zero a zero. Ganha, gasta, e no fim do mês não sobra nem falta nada.
…e o mês seguinte começa igual.
É a corrida que nunca chega a lugar nenhum. Você corre mais rápido (mais clientes, mais projetos, mais horas) e o saldo continua no mesmo ponto. Um mês inteiro de trabalho, e nada para mostrar por ele.
Por baixo disso existe um medo silencioso:
- o medo de alguém descobrir que você é uma espécie de dublê de rico, que o padrão de vida que você mostra não bate com o que tem guardado;
- o medo de chegar aos 50, aos 60, ainda precisando trabalhar no mesmo ritmo porque nunca soube quanto precisava para parar;
- o medo de não poder dizer “não” para um trabalho a mais, porque a vida desaba se você parar um mês;
- e o mais concreto de todos: um dia não conseguir pagar a escola do filho.
Força de vontade não tira ninguém da esteira. Estrutura tira.
Minha história, e por que eu entendo exatamente o que você sente
Eu sou contadora. E um dia não soube dizer quanto eu mesma devia.
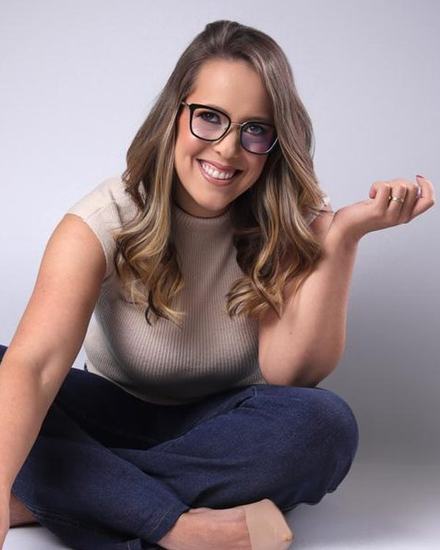
Deixa eu te contar uma coisa meio constrangedora.
- Onde eu estava
Formada, registrada, passava o dia inteiro fechando número de cliente. E toda vez que eu tentava montar a minha planilha, eu travava. Preenchia bonitinho no dia 1. Três semanas depois, ela estava morta numa aba esquecida.
- O que eu queria
Organizar a minha vida e parar de me endividar. E, por dentro, parar de me sentir uma farsa: como ensinar organização financeira sem conseguir me organizar?
- A desculpa
Eu me endividava por causa de milha de cartão. Toda compra virava “vale a pena, eu ganho milha”. Um jantar mais caro, milha. Uma viagem, mais milha ainda.
- A parede
Até o dia em que olhei a minha própria fatura e me perguntei: “Quanto eu devo, exatamente?” E não soube responder. Eu, que estruturava balanço de empresa, não sabia o valor da minha própria dívida.
- A epifania
Ali a ficha caiu: eu não tinha um problema de informação. Informação eu tinha de sobra. O que faltava era uma estrutura que decidisse antes da tentação, e não mais dado para eu ignorar depois.
- O plano
Fui atrás de resposta. Estudei finanças comportamentais, fiz a formação da Carol Veloso e depois a de planejadora financeira. E apliquei tudo primeiro em mim.
- A conquista
Não foi da noite para o dia. Mas hoje eu não estouro o orçamento, faço reserva automática e alinhei o meu dinheiro com as minhas prioridades de verdade, sem anotar cada centavo.
- Quem eu me tornei
A contadora que travava com o próprio dinheiro morreu ali. No lugar dela nasceu alguém com uma nova identidade financeira. E percebi que não tinha mudado só o saldo: tinha mudado todo o resto.
O efeito dominó
Quando a identidade financeira muda, tudo cai na ordem certa
Ensinaram você a atacar a última peça: o saldo. Corta o cafezinho, baixa mais um aplicativo, promete que “esse mês vai ser diferente”. Mas o saldo é só a última peça a cair.
Derrube a primeira peça, e as outras vêm atrás.
Quando você muda quem você é com o dinheiro, de alguém que reage no cansaço para alguém que já decidiu com calma, as decisões mudam. As decisões mudam os hábitos. Os hábitos mudam o saldo. E o saldo muda a conversa em casa, o medo do futuro e a liberdade de dizer “não” a um trabalho que não vale a pena.
Sua vida financeira não é sobre disciplina. É sobre identidade e estrutura. Dinheiro é comportamento.
Não é culpa sua
Disseram que faltava força de vontade. Era mentira.
A indústria financeira trata dinheiro como um problema de dado: anote tudo, categorize tudo, olhe o gráfico. Só que a maior parte das nossas decisões de compra é emocional, e acontece no pior momento: no cansaço do fim do dia, com um cupom piscando na tela.
Por isso tudo o que você já tentou tinha o mesmo defeito: agia depois do gasto, nunca antes.
| O que você tentou | Por que não durou | O Hub Priorize-se |
|---|---|---|
| Planilha | Registra o passado. Morre na terceira semana. | Decide antes. Você revisa só uma vez por semana. |
| App de controle | Mostra o gasto depois que ele aconteceu. | Trabalha crenças, prioridades e hábitos, a raiz. |
| Curso gravado | Ensina, mas você aplica por conta própria e desiste. | Jornada com atividades que se aplicam ao seu caso real. |
| Força de vontade | Acaba no fim de um dia difícil. | A estrutura decide por você quando a força acaba. |
O que eu descobri, e levei para cada cliente
Os 3 segredos de quem sai do zero a zero
Segredo nº 1 · A Pirâmide de Prioridades
Decidir o que importa uma vez, com calma, para não decidir de novo toda noite
Antes de qualquer número, você monta a sua pirâmide: na base, o que é mais importante para você; no topo, o que pode esperar. Não é a pirâmide de Maslow nem um orçamento. É a sua escala de valores.
Exemplo ilustrativo. A sua vai ser diferente, e é isso que faz funcionar.
Na dúvida entre a viagem e o carro novo, você não briga mais com a culpa. Você só faz uma pergunta: “qual é mais importante para mim?” A pirâmide já respondeu.
Segredo nº 2 · O Número de Suficiência
A pergunta que ninguém nunca te fez
Eu fazia a mesma pergunta a cada cliente que atendia: “quanto, exatamente, a sua vida precisa por mês para funcionar bem?” A resposta era sempre a mesma: silêncio.
Quando você sabe esse número, tudo muda: quanto pode gastar sem culpa, quanto precisa guardar e quanto precisa faturar. É daí que vem a coragem de recusar um trabalho sem o mês desabar.
Segredo nº 3 · A Estrutura que decide antes
15 minutos por semana no lugar de anotar cada centavo
Uma âncora semanal de gastos, decidida com a cabeça fria. Vida pessoal separada da profissional. Reserva para os meses fracos e para os gastos que todo ano voltam (13º, matrícula, imposto, viagem). No resto do tempo, o sistema já decidiu por você.
A transformação
Agora deixa eu te mostrar o seu dia, depois
Hoje
- Aperto no peito antes de abrir o extrato
- “Eu mereço” brigando com “não posso” toda noite
- Notificação do cartão vira briga em casa
- 13º, matrícula e imposto chegam como emergência
- Mais trabalho para tapar o buraco
Depois
- Abre o banco com calma: o cansaço é de trabalho, não de ansiedade
- Pede o jantar sem culpa, dentro da âncora semanal que você já definiu
- A notificação vira conversa sobre a próxima viagem
- Os gastos do ano já têm reserva separada
- Sabe o seu número e pode dizer “não” a um trabalho extra
Você entende que não precisa escolher entre viver bem hoje e guardar para o futuro. E não precisa mais performar riqueza para ninguém: deixa de ser dublê de rico para construir riqueza de verdade, mesmo que devagar, mesmo que em silêncio.
Você passa a trabalhar porque quer, e não porque precisa desesperadamente.
E não fui só eu
Pessoas reais que saíram do zero a zero com este método
Antes de virar o Hub, essa estrutura foi aplicada por mim, pessoalmente, nas minhas consultorias individuais. Nenhuma dessas pessoas precisou ganhar mais. Todas precisaram de estrutura.
Mesmo com dívidas, separou as contas e passou a olhar o dinheiro por semana, e a ansiedade diminuiu. Começou guardando R$ 10 por semana e hoje guarda R$ 150. Em outubro, pela primeira vez, pagou o próprio salário integral antes de tudo.
No começo nem queria mandar o extrato completo. Descobriu que dá para aproveitar a vida e ainda ter dinheiro guardado.
Nunca tinha calculado o próprio Número de Suficiência. No caminho, ainda mudou de rumo na carreira, porque passou a enxergar escolhas que antes nem cabiam na cabeça.
Queimavam R$ 240 mil por ano correndo atrás de milhas de cartão, sem se considerar endividados. Depois da Fotografia Financeira, tomaram consciência e redirecionaram esse dinheiro para investimento e para a prioridade real da família.
Trocou “anotar cada gasto” por estrutura. Hoje controla o dinheiro sem virar refém de anotar absolutamente nada.
Entendeu que o valor da consulta não é o valor que pode gastar. Separou pessoal e profissional, definiu salário fixo e um valor semanal livre.
A viagem que parecia impossível era alcançável. E ainda reformaram a clínica inteira sem se endividar.
Resultados de consultorias individuais conduzidas pela Jane Pinheiro com este método. O Hub Priorize-se está sendo lançado agora. Resultados variam de pessoa para pessoa.
Por isso eu criei o Hub Priorize-se
Eu só conseguia ajudar uma pessoa de cada vez
Consultoria individual tem agenda, e a minha lota. Então peguei tudo o que uso com os meus clientes (a pirâmide, a Fotografia Financeira, o Número de Suficiência, a estrutura semanal) e transformei numa jornada que você percorre no seu tempo, do seu jeito, com a Amora ao lado.
Não é uma pilha de aulas. É um caminho em ordem, com atividades, resumos e um plano, que sempre te mostra o próximo passo.
Os 4 Movimentos: do caos à liberdade
Movimento 1
Consciência e Direção
A sua pirâmide de prioridades, os seus sonhos, as crenças que te sabotavam e um Plano de Ação Inicial. Então você para de recomeçar do zero todo mês e passa a saber para onde está indo.
Movimento 2
Do Caos à Estrutura
A Fotografia Financeira (pessoal e profissional, separadas), seus compromissos, suas dívidas e o Controle Semanal. Então você abre o extrato e entende de onde veio e para onde foi cada real.
Movimento 3
Escolhas
Sua Capacidade Real, o seu Número de Suficiência e o simulador “e se eu fizer essa escolha?”. Então você decide uma viagem, um carro ou um curso sem culpa e sem susto depois.
Movimento 4
Da Renda à Liberdade
Reserva para os meses fracos e para o futuro, dívidas em ordem de prioridade e os primeiros passos rumo à liberdade. Então cada real pago é o que mais te liberta, e não só o que mais incomoda.
Hub Priorize-se · Membro Fundador
Vamos somar o que você recebe
Se tudo isso te tirasse do zero a zero, com clareza real sobre o seu dinheiro e sem depender de força de vontade no fim de um dia difícil… valeria a pena?
Menos de R$ 25 por mês para sair da esteira.
Checkout seguro Hubla · Acesso enviado no seu e-mail
de garantia
Garantia Estrutura Real
Entre, abra o Movimento 1 e monte a sua pirâmide. Se em até 7 dias você sentir que não é para você, devolvemos 100% do valor, sem precisar justificar. O risco fica comigo.
É para você se…
- trabalha muito, como pessoa física, com CNPJ ou nos dois, e ganha bem, mas o dinheiro não fica;
- quer viver bem hoje e construir o seu futuro, sem ter que escolher entre um e outro;
- vive no zero a zero, ou já tem dívidas, mesmo faturando bem;
- já tentou planilha, aplicativo ou curso, e nenhum sobreviveu à primeira semana difícil;
- mistura o dinheiro do trabalho com o da casa;
- usa compra por impulso para aliviar o cansaço, e depois sente culpa;
- prefere resolver isso de forma individual e discreta, sem expor a sua situação a ninguém.
Não é para você se…
- espera que a mágica aconteça por conta própria, sem olhar para o próprio comportamento;
- procura dica de investimento milagroso ou “fique rico rápido”;
- quer resultado imediato. A vida inteira te trouxe até aqui; a nova identidade se constrói dia após dia;
- espera promessa de quanto imposto vai pagar a menos. A sessão tributária é diagnóstico, não garantia de economia.
Você provavelmente está pensando…
“Não tenho tempo, minha rotina já é corrida demais.”
Por isso o método foi feito assim. Depois de estruturado, são 15 minutos por semana. Você já gasta mais tempo do que isso brigando com a própria consciência no carrinho.
“Tenho vergonha de admitir que ganho bem e não tenho controle.”
Eu, contadora, não sabia quanto devia no meu próprio cartão. Aqui não tem julgamento, e o Hub é individual: ninguém vê os seus números.
“Minha renda varia, não dá para ter um número fixo.”
O método foi desenhado justamente para renda variável. A reserva protege os meses fracos, e você recalcula o seu Número de Suficiência sempre que a vida muda.
“Eu já ganho bem, não preciso disso.”
Ganhar bem é exatamente o motivo. Renda alta sem estrutura vira consumo alto, não patrimônio. Você não tem um problema de renda: tem um problema de destino do dinheiro.
“Vou me organizar por conta própria primeiro.”
Você já tentou. Se fazer por conta própria funcionasse, já teria resolvido. O problema nunca foi você: foi a falta de uma estrutura que chega antes da tentação.
“A IA vai entender o meu caso?”
A Amora te ajuda a entender a jornada e os seus números dentro do Hub. Ela não substitui contador nem recomenda investimento. Por isso a sessão comigo está no pacote.
Chega de mais um mês igual
Se nada mudar, o próximo mês já tem roteiro: mais trabalho, mais um saldo que some, mais uma briga na hora da notificação do cartão. Mais uma volta na esteira.
- As vagas de Membro Fundador são limitadas. O Hub está sendo lançado agora, e só esta primeira turma entra pelo preço de fundador. Depois, o preço sobe.
- A sessão individual comigo é um bônus por tempo limitado, porque sou eu, pessoalmente, em cada uma.
Perguntas frequentes
Preciso saber de finanças ou contabilidade?
Não. Eu sou contadora e mesmo assim travava com o meu dinheiro, porque o problema nunca foi informação. A jornada parte do zero, com linguagem simples.
Vou ter que anotar cada gasto?
Não. Esse é o ponto central: você troca “anotar cada centavo” por uma estrutura que decide antes, revisada uma vez por semana.
É curso gravado?
Não é uma pilha de aulas. É uma jornada com atividades, cálculos e um plano aplicados ao seu caso, no seu ritmo, com a Amora ao lado.
E se eu já tiver dívidas ou estiver com o nome sujo?
É o ponto de partida de muita gente. A Fotografia Financeira é feita sem julgamento, e o Movimento 4 coloca as dívidas na ordem que mais te liberta.
Funciona para CLT, autônomo e quem tem CNPJ?
Sim. Sem CNPJ, você usa só a parte pessoal. Com renda mista, as duas ficam lado a lado, sem misturar.
Como recebo o acesso e por quanto tempo?
Assim que o pagamento é confirmado, você recebe um e-mail para criar a senha e entra em hub.lmconts.com.br. O acesso vale por 1 ano.
Posso parcelar?
Sim, em até 10x no cartão, com os juros da plataforma de pagamento.
Como funciona a sessão individual bônus?
Depois da compra, você recebe as instruções para agendar, conforme a agenda do mês. Ela deve ser usada em até 30 dias. É um diagnóstico consultivo, não uma promessa de economia de imposto (que depende de regime, atividade e faturamento).
Meus dados ficam seguros?
Sua conta é individual e só você vê os seus números. Detalhes na nossa Política de Privacidade.
E se eu não gostar?
Você tem 7 dias de garantia, com reembolso de 100%.
Só mais uma pergunta: quanto, exatamente, a sua vida precisa por mês para funcionar bem?
Se você não soube responder, como quase ninguém sabe, é exatamente por isso que o Hub Priorize-se existe.
Recapitulando: os 4 Movimentos · pirâmide de prioridades · Fotografia Financeira pessoal e profissional · Número de Suficiência · Controle Semanal · plano de dívidas · Amora · Simulador da Reforma Tributária · 1 sessão individual comigo.
R$ 4.944 em valor → R$ 297 como Membro Fundador · até 10x · 1 ano de acesso · 7 dias de garantia.
Depois do pagamento, o acesso chega no seu e-mail, mesmo de madrugada. Comece pelo Movimento 1.
Termos de Uso · Política de Privacidade
Resultados variam de pessoa para pessoa. A sessão tributária é consultiva e não garante economia de impostos.